O incorporador regional ficou fora do crédito
O banco ficou mais caro e mais seletivo, e o fundo público parou de crescer. O capital tokenizado pode ocupar esse espaço, desde que venha com lastro, regra e uma estrutura que não estrangule quem constrói.
A newsletter Radar Terracotta publicou uma frase que resume o momento do mercado imobiliário: o crédito à produção dobrou, mas não chega ao incorporador regional. O dinheiro existe. Na prática, ele fica com quem já tem porte, histórico e garantia para oferecer ao banco.
E o cenário piorou nas últimas semanas. No pregão seguinte ao segundo turno de 25 de outubro, o DI para janeiro de 2031 saltou de 12,64% para 15,19%. O Bradesco subiu os juros do crédito imobiliário. E o orçamento do FGTS para habitação parou de crescer pela primeira vez em seis anos. As duas fontes que sustentam o setor, o banco e o fundo público, estão apertando ao mesmo tempo.
O banco escolhe, e o regional perde
Não é má vontade do banco. É conta. Com juro longo em alta e incerteza fiscal, o banco reduz risco. Isso significa ficar com o incorporador grande, de balanço auditado e garantias sobrando. O incorporador regional, que tem bom terreno, bom produto e conhece a demanda local melhor que ninguém, vai para o fim da fila.
Isso acontece justo quando vender ficou mais difícil. O distrato chega a 21% no médio e alto padrão. A RFM chegou a oferecer aula de tênis com Fernando Meligeni para fechar contrato. Venda lenta significa menos recurso próprio para tocar a obra, e é exatamente nessa hora que o crédito faz mais falta.
O risco que aparece depois da assinatura
Quem está sem crédito tende a aceitar qualquer funding. É um erro caro. A Terracotta mostrou como cláusulas de amortização obrigatória, troca de garantia e aporte adicional travam o incorporador quando a venda desacelera. O dinheiro entra, a obra anda, e alguns meses depois o contrato vira o maior risco do projeto.
Funding bom não é o mais barato no papel. É o que continua de pé no cenário ruim. Incorporador quebrado não paga ninguém: nem o banco, nem o investidor.
Onde entra a tokenização, sem hype
A tokenização no Brasil passou de R$ 10 bilhões em agosto, cerca de dez vezes o volume de um ano antes. Mas 88% desse volume é crédito privado e recebíveis. O imobiliário ainda é nicho.
Para quem está no mercado Web3, esse dado diz duas coisas. A infraestrutura está pronta, e o investidor já aceita ativo tokenizado. E o imobiliário é a próxima fronteira, não a atual. O espaço existe, mas precisa ser construído com cuidado.
O momento pede cuidado. O ataque de US$ 6,3 bilhões à Binance derrubou outra vez a confiança em cripto. Ao mesmo tempo, o regulador está se mexendo: a regra do Banco Central para as prestadoras de serviços de ativos virtuais vale desde 30 de outubro, e a CVM criou um piloto para valores mobiliários tokenizados. O recado é claro. O mercado vai premiar quem tem lastro real e regra clara, e punir quem vende promessa.
Tokenizar imóvel não é colocar um prédio na blockchain. É dividir o funding de um projeto real em partes menores, com registro, documentação e regras de oferta, e abrir esse projeto para uma base de investidores que o banco nunca alcançaria.
Como fazemos na Nimber
A Nimber é uma plataforma de investimento imobiliário com registro na CVM pela Resolução 88. O modelo é conectar o incorporador que tem um bom projeto, mas não tem acesso ao crédito bancário, com investidores que querem exposição a imóvel com lastro. O token é o registro digital de uma oferta regulada, com um empreendimento real por trás. Não é uma aposta especulativa.
Defendemos dois princípios. O primeiro: a estrutura não pode estrangular o incorporador, porque proteger quem constrói é a forma mais direta de proteger quem investe. O segundo: transparência sobre o risco. Em vez de vender a rentabilidade projetada, a pergunta que importa é a que a Terracotta propõe: quanto precisa dar errado antes de o investidor perder capital?
Três perguntas que uma boa oferta responde
Para o investidor, e para qualquer empresário que olhe para esse mercado, uma oferta imobiliária tokenizada bem estruturada responde com clareza a três perguntas:
1. Quanto precisa dar errado antes de eu perder capital? Uma boa oferta mostra o cenário ruim com a mesma transparência com que mostra a rentabilidade projetada.
2. O que existe por trás do token? Um empreendimento real, com sociedade de propósito específico, contratos e registros. A tecnologia é o meio, e o imóvel é o lastro.
3. A estrutura funciona mesmo com venda lenta? Quando o contrato preserva o incorporador no cenário ruim, preserva também o investidor.
Esse é o padrão que defendemos na Nimber.
O que fica
O incorporador regional não ficou fora do crédito por falta de projeto. Ficou porque o sistema concentra. Com o juro longo onde está, isso não muda no próximo trimestre. Quem constrói fora dos grandes centros vai precisar de outra fonte de capital.
A tokenização pode ser essa fonte, desde que faça o básico melhor que o mercado tradicional: lastro, regra e uma estrutura que proteja os dois lados.
Se você é incorporador e quer entender como estruturar uma captação, acesse incorporadores.nimber.com.br.
Se é investidor e quer conhecer a plataforma, acesse nimber.com.br.
Referências
- 1. Radar Terracotta #204, 30/10/2026: reação do mercado ao segundo turno (DI jan/2031 de 12,64% para 15,19%) e a manchete "crédito à produção dobra, mas não chega ao regional".
- 2. Metro Quadrado, 29/10/2026: Bradesco sobe os juros do crédito imobiliário.
- 3. Metro Quadrado, 03/11/2026: orçamento do FGTS para habitação para de subir pela primeira vez em seis anos.
- 4. Radar Terracotta #203, 23/10/2026: distrato chega a 21% no médio e alto padrão; CVM cria piloto para valores mobiliários tokenizados.
- 5. Metro Quadrado, 20/10/2026: RFM oferece aula de tênis com Fernando Meligeni para fechar vendas.
- 6. Radar Terracotta #202, 16/10/2026: riscos contratuais do funding (amortização obrigatória, troca de garantia, aporte adicional).
- 7. Brazil Tokenization Report 2026, Nexa Finance, citado no Radar TokenNation #13, 19/10/2026: tokenização acima de R$ 10 bi, 88% em crédito privado e recebíveis.
- 8. Radar TokenNation #11 e #13, 06 e 19/10/2026: regras do Banco Central para as prestadoras de serviços de ativos virtuais, com efeitos a partir de 30/10.
- 9. Startups, 03/11/2026: ataque de US$ 6,3 bi à Binance.
- 10. Radar Terracotta #200, 02/10/2026 (Investor Track): para o investidor, importa o ponto de ruptura, não a rentabilidade projetada.
Este artigo expressa a opinião do autor e não constitui recomendação de investimento. Investimentos em ofertas de crowdfunding envolvem riscos, inclusive de perda total do capital investido.
Michael Frigatti
Ver perfilMais do hub
Ver todas as notícias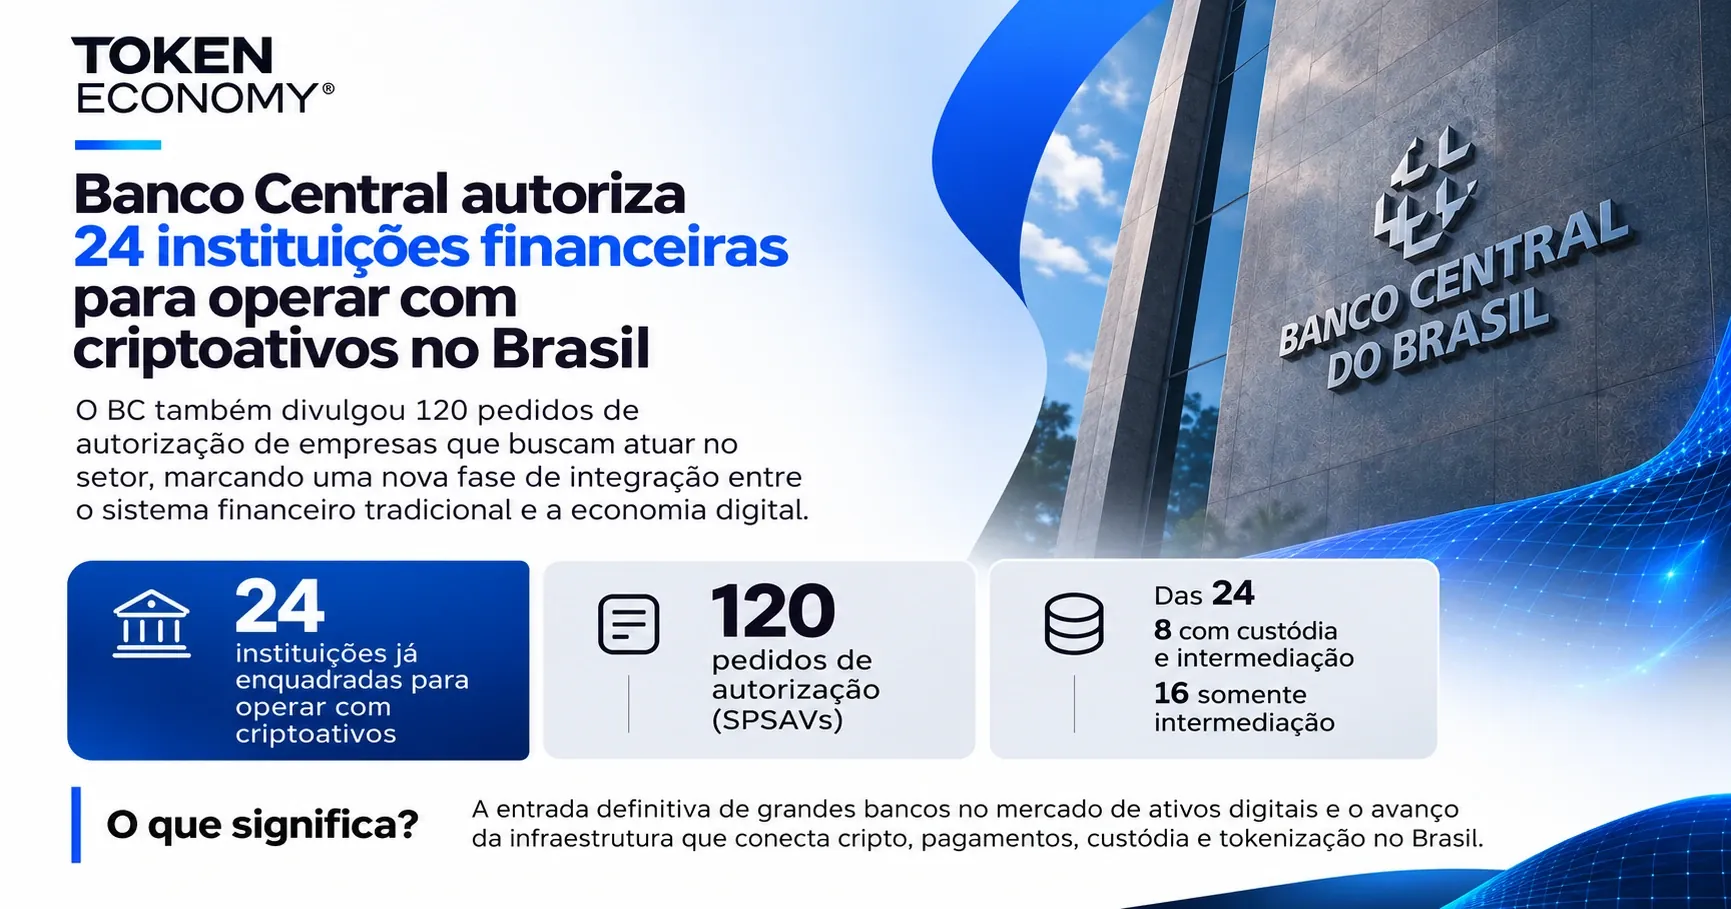
Banco Central coloca 24 instituições financeiras no mercado regulado de criptoativos e divulga 120 pedidos de autorização
A nova fase da regulamentação brasileira aproxima bancos tradicionais, fintechs e empresas de criptoativos. Movimento sinaliza uma transformação estrutural na infraestrutura financeira do país.

O maior hack da história cripto deixa uma pergunta fundamental: até que ponto estamos preparados para responder a crises bilionárias?
Antes do palco, a mesa: PaytechLatam prepara encontro de negócios em São Paulo
O PaytechLatam Executive Dinner reúne profissionais de pagamentos, open finance e fintechs em um jantar executivo no Jockey Club de São Paulo. A proposta é trocar o formato tradicional de conferência por conversas à mesa.