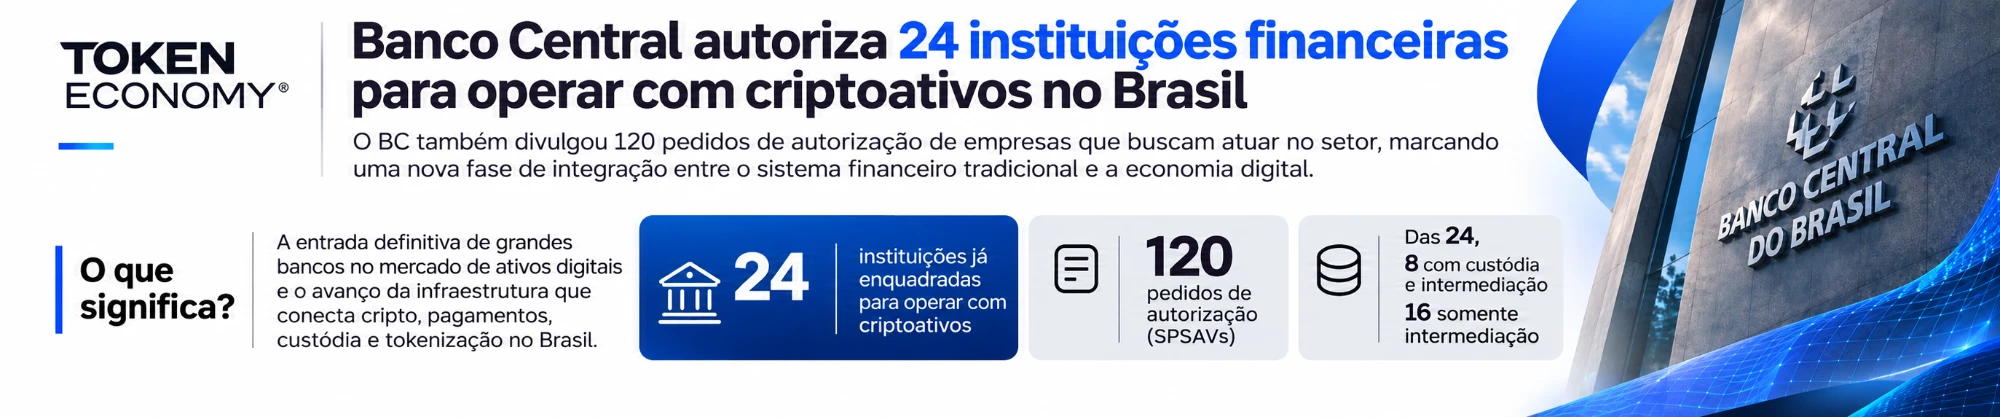
Banco Central coloca 24 instituições financeiras no mercado regulado de criptoativos e divulga 120 pedidos de autorização
A nova fase da regulamentação brasileira aproxima bancos tradicionais, fintechs e empresas de criptoativos. Movimento sinaliza uma transformação estrutural na infraestrutura financeira do país.

O mercado brasileiro de ativos digitais acaba de dar um passo importante em sua consolidação regulatória.
Nesta sexta-feira, 6 de novembro de 2026, o Banco Central do Brasil divulgou uma relação com 24 instituições financeiras enquadradas para prestar serviços relacionados a ativos virtuais, incluindo alguns dos maiores bancos do país.
Entre os nomes estão Banco do Brasil, Itaú Unibanco, Bradesco, BTG Pactual e Banco Safra.
A relação contempla instituições que já possuem autorização de funcionamento do Banco Central e que seguem um procedimento regulatório específico para atuar com ativos virtuais, conforme a Resolução BCB nº 520/2025.
Das 24 instituições, oito estão enquadradas nas modalidades de custódia e intermediação, enquanto outras 16 aparecem na modalidade de intermediação.
Mas essa não foi a única movimentação relevante do dia.
O Banco Central também divulgou a relação das empresas que solicitaram autorização específica para atuar como Sociedades Prestadoras de Serviços de Ativos Virtuais (SPSAVs). São 120 registros, dos quais 119 estão em análise e um foi indeferido.
É importante distinguir os dois grupos: as 24 instituições seguem um enquadramento próprio, enquanto os 120 registros representam pedidos de autorização ainda sujeitos à análise regulatória.
O sistema financeiro tradicional entra definitivamente no jogo
A presença de grandes bancos na relação do Banco Central demonstra que os ativos digitais deixaram de ser um mercado restrito às exchanges e empresas especializadas em criptomoedas.
Instituições financeiras tradicionais passam a integrar, de maneira cada vez mais estruturada, a infraestrutura de serviços envolvendo ativos virtuais.
Esse movimento pode acelerar o desenvolvimento de novos produtos financeiros, incluindo:
- Compra e venda de criptoativos por instituições financeiras.
- Serviços de custódia institucional.
- Integração entre sistemas bancários e infraestrutura blockchain.
- Soluções de pagamentos com ativos digitais.
- Operações de câmbio e liquidação envolvendo ativos virtuais.
- Desenvolvimento de produtos financeiros tokenizados.
A presença na relação, entretanto, não significa que todas essas instituições já ofereçam esses produtos aos seus clientes. A implementação depende das respectivas estruturas operacionais e do cumprimento das exigências regulatórias.
120 pedidos: o tamanho do interesse pelo mercado brasileiro
A divulgação dos 120 registros de autorização também oferece uma dimensão importante do interesse das empresas em permanecer ou ingressar no mercado brasileiro sob as novas regras.
O universo envolve empresas especializadas em criptoativos, intermediários e outros participantes que buscam enquadramento regulatório para suas atividades.
Entre as empresas que movimentam esse mercado estão nomes como Binance, Mercado Bitcoin, Coinbase, OKX, Bybit, Bitget, Foxbit e Transfero, entre outros participantes do ecossistema.
É importante ressaltar que a presença de uma empresa na relação de pedidos não significa autorização concedida. Os processos ainda precisam passar pela avaliação do Banco Central.
O que muda com a regulamentação?
A Resolução BCB nº 520/2025 estabelece requisitos para a prestação de serviços de ativos virtuais no Brasil.
A regulamentação busca ampliar a segurança operacional, fortalecer a governança, estabelecer responsabilidades sobre custódia e intermediação e aumentar a transparência das operações.
Outro ponto relevante é a relação entre as prestadoras de serviços de ativos virtuais e o sistema financeiro tradicional.
A partir de 6 de novembro, entram em vigor restrições ao relacionamento de instituições financeiras supervisionadas pelo Banco Central com prestadoras não autorizadas, observadas as regras de transição e as exceções previstas na regulamentação.
Na prática, o acesso à infraestrutura bancária passa a depender cada vez mais do enquadramento regulatório dos participantes.
Isso representa uma mudança importante para empresas que construíram seus negócios em um ambiente de menor integração com o sistema financeiro tradicional.
A próxima fronteira: tokenização e infraestrutura financeira
Para além do mercado de criptomoedas, a regulamentação abre uma discussão ainda maior: a transformação da infraestrutura financeira brasileira.
A tokenização de ativos reais, recebíveis, participações societárias, instrumentos de crédito e outros direitos econômicos depende de uma infraestrutura capaz de conectar tecnologia, governança, custódia, pagamentos e regulação.
Nesse contexto, blockchain deixa de ser apenas uma tecnologia associada às criptomoedas e passa a fazer parte de uma discussão estratégica sobre a evolução dos serviços financeiros.
O Brasil tem condições de ocupar uma posição relevante nesse processo, especialmente pela maturidade de seu sistema de pagamentos, pela evolução do mercado de capitais e pelo avanço de sua estrutura regulatória.
A aproximação entre bancos, fintechs, empresas de tecnologia e prestadores de serviços de ativos virtuais pode acelerar o desenvolvimento de novos modelos de negócio.
O que observar daqui para frente?
A publicação das duas relações representa um marco, mas não encerra o processo de transformação do setor.
Os próximos movimentos merecem atenção:
- Autorizações definitivas: acompanhar a análise dos 119 pedidos ainda em exame.
- Novos produtos bancários: observar quais instituições transformarão seu enquadramento regulatório em serviços efetivamente disponíveis.
- Custódia institucional: acompanhar o desenvolvimento de soluções de segurança e guarda de ativos digitais.
- Integração financeira: observar como bancos e prestadores de serviços de ativos virtuais construirão suas parcerias.
- Tokenização: acompanhar a expansão dos modelos de emissão, distribuição, negociação e liquidação de ativos tokenizados.
O mercado entra em uma nova etapa. A discussão deixa de ser apenas sobre quem oferece criptomoedas e passa a envolver quem controla, conecta e opera a infraestrutura financeira da próxima geração.
A pergunta agora não é mais se os ativos digitais farão parte do sistema financeiro brasileiro. É quem estará preparado para construir e operar essa nova infraestrutura.
Lizzy Zanlutti
Ver perfilMais do hub
Ver todas as notícias
O incorporador regional ficou fora do crédito
O banco ficou mais caro e mais seletivo, e o fundo público parou de crescer. O capital tokenizado pode ocupar esse espaço, desde que venha com lastro, regra e uma estrutura que não estrangule quem constrói.
O maior hack da história cripto deixa uma pergunta fundamental: até que ponto estamos preparados para responder a crises bilionárias?
Antes do palco, a mesa: PaytechLatam prepara encontro de negócios em São Paulo
O PaytechLatam Executive Dinner reúne profissionais de pagamentos, open finance e fintechs em um jantar executivo no Jockey Club de São Paulo. A proposta é trocar o formato tradicional de conferência por conversas à mesa.